금리 0.25%p 오르면 반년 뒤 집값 1.2%↓…금리 인상 충격 단기에 집중
# **국토연구원, 금리 상승기 주택시장 분석** **6개월 뒤 아파트값 1.2% 하락 영향** **12개월 뒤 1.1%·24개월 뒤 0.9%** **대출 외 증여·자산매각 등 유동성도 변수** 기준금리가 0.25%포인트 오를 경우 전국 아파트 매매가격이 6개월 뒤 1.2% 하락하는…
**국토연구원, 금리 상승기 주택시장 분석**
**6개월 뒤 아파트값 1.2% 하락 영향**
**12개월 뒤 1.1%·24개월 뒤 0.9%**
**대출 외 증여·자산매각 등 유동성도 변수**
기준금리가 0.25%포인트 오를 경우 전국 아파트 매매가격이 6개월 뒤 1.2% 하락하는 영향을 받는다는 국책연구기관의 분석이 나왔다. 금리 상승기의 주택가격 조정 효과가 장기보다는 단기에 상대적으로 크게 나타난다는 분석이다.
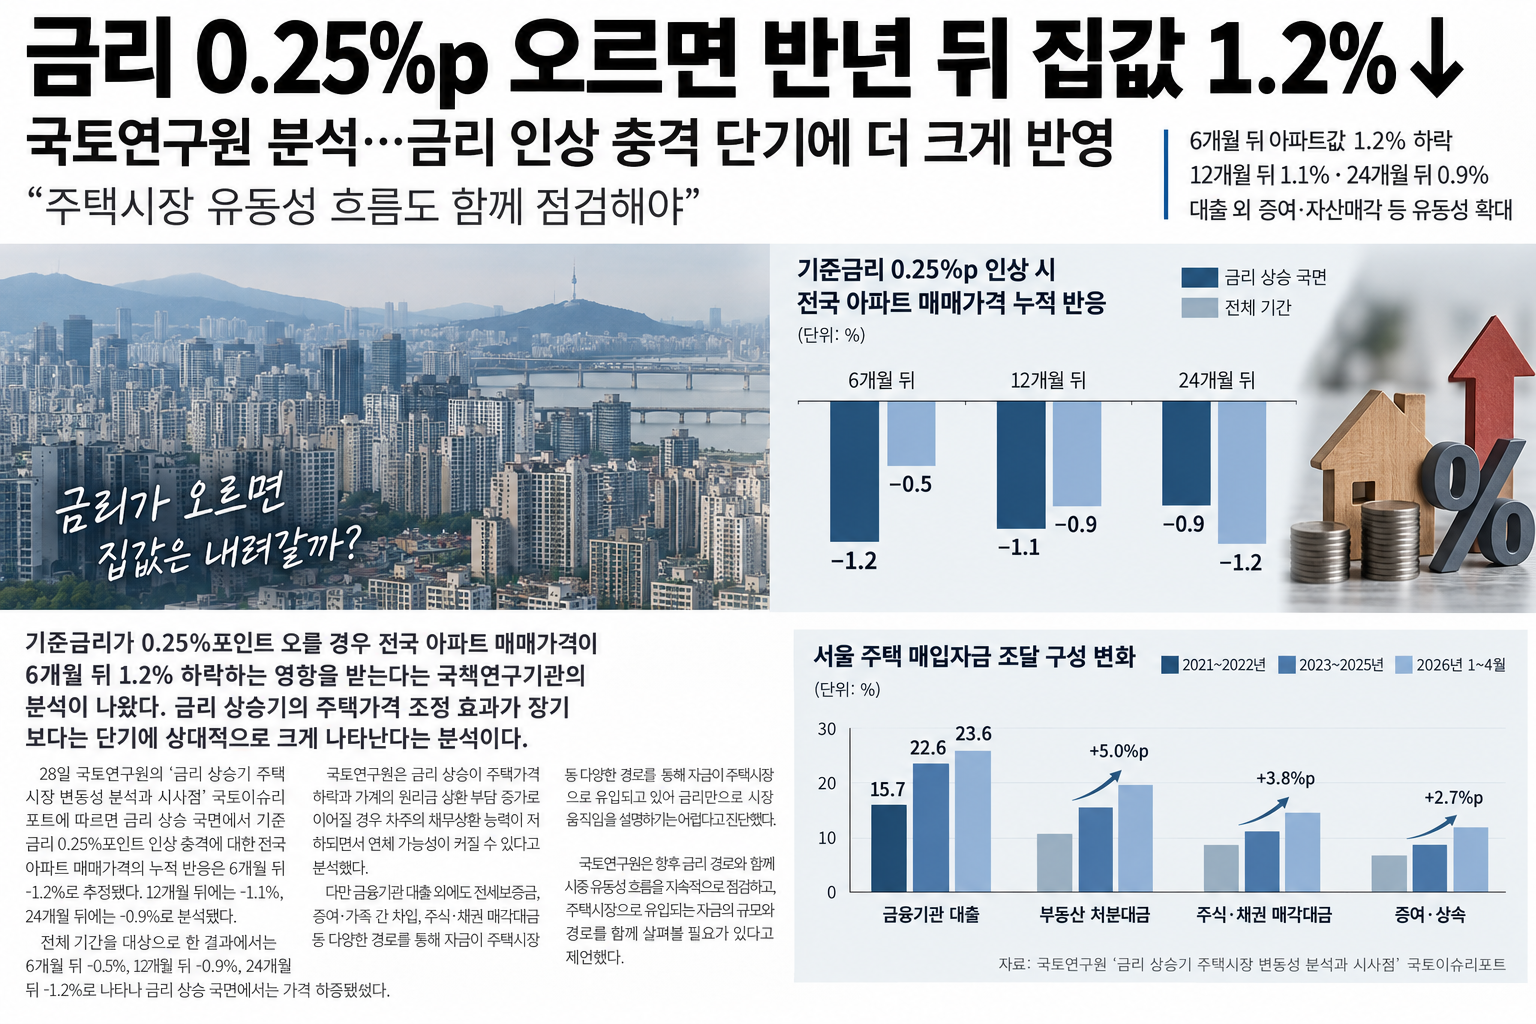
28일 국토연구원의 ‘금리 상승기 주택시장 변동성 분석과 시사점’ 국토이슈리포트에 따르면 금리 상승 국면에서 기준금리 0.25%포인트 인상 충격에 대한 전국 아파트 매매가격의 누적 반응은 6개월 뒤 -1.2%로 추정됐다.
시간이 지나면서 하락 영향은 다소 완화됐다. 12개월 뒤에는 -1.1%, 24개월 뒤에는 -0.9%로 분석됐다.
이는 전체 분석 기간을 대상으로 한 결과와 차이를 보였다. 전체 기간에서는 금리 0.25%포인트 인상 충격에 따른 아파트 매매가격 누적 반응이 6개월 뒤 -0.5%, 12개월 뒤 -0.9%, 24개월 뒤 -1.2%로 나타났다.
전체 기간에서는 금리 인상의 영향이 비교적 긴 시차를 두고 확대된 반면 금리 상승 국면만 따로 분석하면 가격 하락 효과가 초기 6개월에 상대적으로 집중됐다는 의미다.
금리 상승은 주택가격뿐 아니라 차주의 상환 능력에도 영향을 줄 수 있는 요인으로 지목됐다.
국토연구원은 금리 상승이 주택가격 하락과 가계의 원리금 상환 부담 증가로 이어질 경우 차주의 채무상환 능력이 떨어지면서 연체 가능성이 커질 수 있다고 분석했다.
다만 금리만으로 최근 주택시장의 움직임을 설명하기는 어렵다는 게 연구원의 진단이다. 금융기관 대출 외에도 전세보증금과 증여·가족 간 차입, 주식·채권 매각대금 등 다양한 경로를 통해 자금이 주택시장으로 유입되고 있기 때문이다.
서울 주택 매입자금 가운데 금융기관 대출이 차지하는 비중은 2021~2022년 15.7%에서 2023~2025년 22.6%로 상승했다. 올해 1~4월에는 23.6%까지 높아졌다.
자산 처분 등을 통한 자금 조달도 늘었다. 부동산 처분대금과 주식·채권 매각대금, 증여·상속 비율은 2021~2022년과 비교해 올해 1~4월 각각 5.0%포인트, 3.8%포인트, 2.7%포인트 증가했다.
특히 주식·채권 매각대금의 비중은 2023~2025년 3.4%에서 올해 1~4월 6.6%로 확대됐다. 같은 기간 증여·상속 비중도 3.7%에서 6.4%로 높아졌다.
금융기관 대출 규제나 금리 변화뿐 아니라 가계가 보유한 다른 자산의 처분과 가족 간 자금 이전 등 비대출성 유동성까지 주택시장 흐름에 영향을 미칠 수 있다는 분석이다.
국토연구원은 금리와 시중 유동성이 서로 밀접하게 연관돼 주택시장에 영향을 미치는 만큼 향후 금리 경로와 함께 시중 유동성 흐름을 지속적으로 살펴볼 필요가 있다고 제언했다.
특히 주택시장으로 실제 유입되는 자금의 규모뿐 아니라 대출, 자산 처분, 증여·상속 등 자금조달 경로의 변화까지 함께 점검해야 한다고 강조했다.
이 매물·투자 기사에 대해 상담이 필요하신가요?